Como a redução da Selic impacta o Tesouro Direto?
Descubra como a redução da taxa Selic impacta o Tesouro Direto e saiba de que forma os títulos Tesouro Selic, Prefixado e IPCA+ podem se comportar frente a essa mudança.
Tesouro Direto com a Selic em baixa: o que você precisa entender
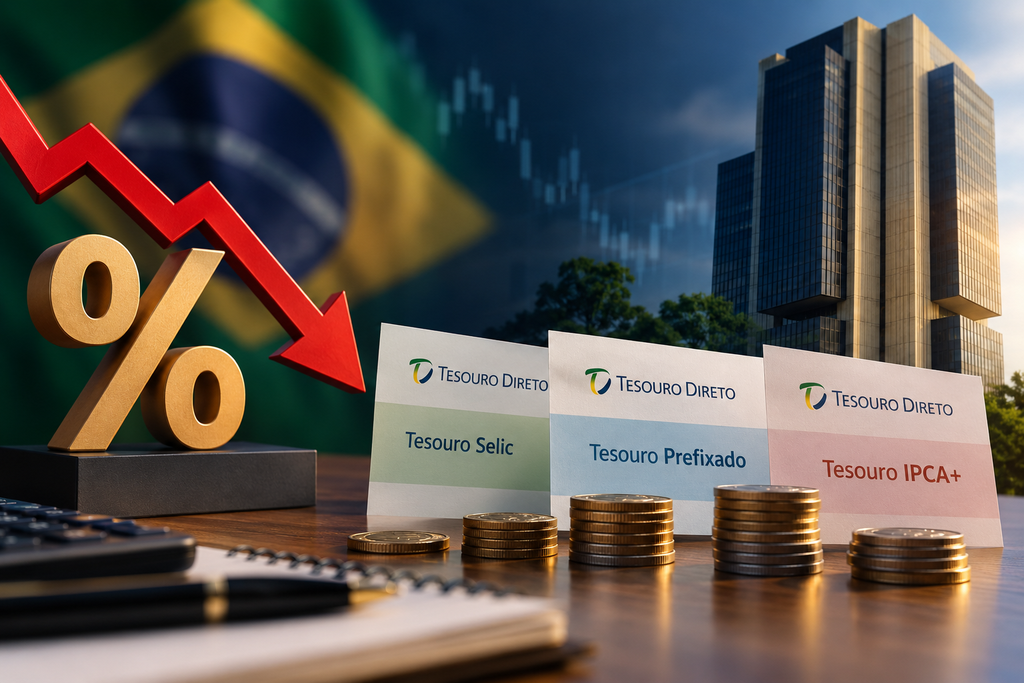
A queda da Selic impacta o Tesouro Direto principalmente na rentabilidade dos novos aportes e no valor de mercado de alguns títulos já adquiridos.
O Banco Central reduziu a Selic para 14% ao ano, seguindo uma série de cortes que começaram em março.
Quem já investe ou planeja investir se pergunta: como a queda da Selic afeta o Tesouro Direto e ainda vale a pena aplicar?
De forma resumida, sim: o Tesouro Direto permanece uma opção de renda fixa, mas cada título reage de maneira distinta à redução dos juros.
Como a Selic impacta o Tesouro Direto?
A redução da Selic pode diminuir o rendimento futuro do Tesouro Selic, mas ao mesmo tempo pode valorizar os títulos Prefixados e IPCA+ já adquiridos, desde que as taxas de mercado também baixem.
O impacto varia conforme o tipo de título:
Por isso, afirmar que a queda da Selic reduz a rentabilidade de todo o Tesouro Direto não é correto.
A queda da Selic impacta o rendimento do Tesouro Selic?
Sim, a tendência é que a rentabilidade futura do Tesouro Selic diminua, já que esse título está atrelado à taxa básica de juros.
Caso a Selic siga em queda, os novos aportes no Tesouro Selic provavelmente terão uma remuneração inferior àquela oferecida quando a taxa estava mais alta.
Porém, isso não quer dizer que o título perdeu sua atratividade.
O Tesouro Selic segue sendo uma opção para investidores que valorizam segurança, liquidez e baixa volatilidade, especialmente para quem busca objetivos de curto prazo ou uma reserva de emergência.
O ponto crucial não é só o rendimento do título, mas o motivo pelo qual você está investindo.
Como o Tesouro Prefixado reage à queda da Selic?
O Tesouro Prefixado tende a se beneficiar quando as taxas de juros no mercado diminuem.
Isso ocorre porque há uma relação inversa entre as taxas de juros e o valor dos títulos no mercado.
Quando os juros caem, um título adquirido antes, com taxa maior, pode se valorizar no mercado secundário.
Importante lembrar: essa valorização só faz diferença para quem vende o título antes do vencimento.
Se você mantiver o Tesouro Prefixado até o vencimento, vai receber exatamente a rentabilidade acordada no momento da compra.
Como o Tesouro IPCA+ reage quando os juros caem?
O Tesouro IPCA+ oferece o rendimento da inflação, medida pelo IPCA, mais uma taxa real fixa definida no momento da compra.
Quando as taxas reais do mercado caem, o valor de um título IPCA+ adquirido anteriormente tende a subir.
Isso pode ser vantajoso para quem precisa vender o título antes da data de vencimento.
Já para quem planeja manter o investimento até o vencimento, o mais importante continua sendo a taxa contratada e o objetivo a longo prazo.
Por que a redução da Selic pode fazer alguns títulos valorizarem?
O motivo principal é a chamada marcação a mercado.
Explicando de maneira simples:
- Quando as taxas do mercado sobem, o preço dos títulos já existentes tende a cair;
- Quando as taxas do mercado caem, o preço dos títulos antigos costuma subir.
Suponha que você tenha adquirido um título quando as taxas de mercado estavam mais altas.
Mais tarde, as taxas disponíveis no mercado diminuem.
Assim, seu título antigo pode valorizar porque oferece uma taxa mais atraente em comparação com os títulos recém-lançados.
Por essa razão, o investidor pode notar que o valor de um Tesouro Prefixado ou IPCA+ sobe mesmo sem receber nenhum pagamento naquele momento.
Como funciona a marcação a mercado no Tesouro Direto?
Marcação a mercado é o ajuste diário do preço dos títulos conforme as variações do mercado financeiro.
Na prática, isso quer dizer que o saldo mostrado na sua conta pode sofrer alterações antes do vencimento do título.
Essas variações não indicam necessariamente um prejuízo definitivo no investimento.
O ganho ou perda real só será definido no instante em que você decidir vender o título.
Quem mantém o título até o fim do prazo recebe a rentabilidade combinada no momento da compra.
Quem já possui Tesouro Direto deve vender após a queda da Selic?
Nem sempre. A simples redução da Selic não é razão suficiente para desfazer um investimento.
Antes de decidir, considere os seguintes pontos:
- qual título você possui;
- qual taxa contratou;
- quando o título vence;
- qual é o objetivo do dinheiro;
- se você realmente precisa resgatar antes do vencimento.
Se seu objetivo permanece o mesmo e você consegue esperar até o vencimento, uma variação temporária no preço provavelmente não deve alterar sua estratégia.
Em que situações pode valer a pena vender um título do Tesouro Direto?
Fazer a venda antes do prazo pode ser interessante quando seu objetivo financeiro mudou.
Como exemplo:
- você precisa do dinheiro antes do prazo;
- seu prazo para o objetivo mudou;
- é necessário reequilibrar a carteira;
- encontrou uma opção que combina melhor com seu perfil;
- o lucro obtido com a valorização resolve uma necessidade financeira.
É importante ter cautela para não vender só porque o aplicativo indica uma alta ou baixa no valor.
Renda fixa não quer dizer que o preço do título seja constante.
Ainda compensa investir no Tesouro Selic?
Sim, principalmente se a sua prioridade for segurança e facilidade para resgatar o dinheiro.
Com a queda da Selic, o rendimento futuro tende a ser menor, mas isso não elimina a relevância do título.
Para uma reserva de emergência, por exemplo, pode ser mais adequado aceitar um rendimento um pouco menor do que investir em opções com maior volatilidade ou menor liquidez.
Uma reserva de emergência não deve ser planejada pensando apenas no maior retorno possível.
Tesouro Prefixado se torna mais atraente com a Selic em queda?
Pode ser, mas não é uma regra garantida. O mercado geralmente já antecipa as futuras mudanças na taxa de juros.
Por isso, a rentabilidade do Tesouro Prefixado não depende apenas do nível atual da Selic.
A inflação prevista, o panorama fiscal, o desempenho da economia e as expectativas para as taxas de juros também afetam os rendimentos negociados.
Portanto, quem investe no Prefixado deve analisar mais do que apenas a informação de que “a Selic caiu”.
Tesouro IPCA+: uma opção para investimentos de longo prazo?
Essa pode ser uma boa escolha para quem tem metas de longo prazo e deseja preservar o poder de compra do capital investido.
Esse título oferece uma rentabilidade que combina a variação do IPCA com uma taxa fixa prefixada.
Isso quer dizer que a rentabilidade leva em conta a inflação acrescida de uma taxa real.
No entanto, os títulos IPCA+ com prazos longos podem ter variações significativas no preço antes do vencimento.
Quanto maior o prazo do título, maior tende a ser a sensibilidade às alterações das taxas de mercado.
Como a inflação influencia essa escolha?
A taxa Selic não deve ser avaliada isoladamente.
Em agosto de 2026, o Banco Central divulgou que a inflação acumulada nos últimos 12 meses estava em 4,44%, enquanto as projeções de inflação para 2026 e 2027 continuavam acima da meta estabelecida.
Isso é relevante pois a trajetória da inflação impacta diretamente as decisões relacionadas à política monetária.
Para o investidor, isso quer dizer que não se deve considerar garantida uma sequência contínua de cortes na Selic.
O cenário pode se modificar conforme mudam a inflação, a atividade econômica e as expectativas do mercado.
Quais são as mudanças para quem pretende investir no Tesouro Direto agora?
Quem ainda planeja investir deve ficar atento à principal alteração: o nível das taxas oferecidas para novos aportes.
Se as taxas de juros seguirem em queda, os investimentos pós-fixados feitos no futuro tendem a render menos.
Por outro lado, uma possível redução nas taxas de mercado pode abrir oportunidades para quem tem títulos Prefixados ou IPCA+ com rentabilidades maiores.
Assim, antes de aplicar, é importante comparar:
- rentabilidade;
- prazo;
- liquidez;
- inflação;
- tributação;
- risco de venda antecipada;
- objetivo financeiro.
Evite escolher um título só porque ele está com a maior taxa disponível agora.
Selic caiu: o que fazer com seus investimentos no Tesouro Direto?
Se você já investe, confira um checklist básico antes de alterar sua carteira:
1. Identifique qual título está na sua carteira.
Os títulos Tesouro Selic, Prefixado, IPCA+ e RendA+ apresentam comportamentos distintos.
2. Verifique a taxa contratada.
Essa informação é fundamental especialmente para os títulos Prefixados e IPCA+.
3. Verifique a data de vencimento.
Reflita: preciso realmente desse dinheiro antes desse prazo?
4. Reavalie seu objetivo.
O objetivo pelo qual você investiu permanece o mesmo?
5. Não confunda variações no preço com prejuízo real.
Um título pode estar valendo menos hoje e ainda assim pagar a rentabilidade combinada no vencimento.
6. Considere os novos aportes de forma independente.
Ter um título na carteira não significa que todos os seus próximos investimentos precisem ser nele.
Análise do autor
A redução da Selic não deve ser interpretada como um motivo para abandonar seus investimentos imediatamente.
Ela serve mais como um alerta para reavaliar sua estratégia. Quem já investe no Tesouro Direto precisa primeiro analisar suas posições atuais.
Um título adquirido com uma taxa atrativa pode continuar sendo uma boa escolha, especialmente se a intenção for mantê-lo até o vencimento.
Já para quem está começando a investir agora, o raciocínio precisa ser diferente.
A questão não deveria ser só: “Qual título oferece a maior rentabilidade?”
Mas sim: “Qual título está alinhado com o momento em que vou precisar desse dinheiro?”
Essa diferença parece pequena, mas pode transformar totalmente sua escolha.
No Tesouro Direto, entender isso geralmente importa mais do que tentar prever o próximo movimento da Selic.
Conteúdo Recomendado
Dívida após o Desenrola: o que fazer?
Saiba como organizar as parcelas, evitar novas dívidas e recuperar o controle das suas finanças.
Continuar Lendo * Você continuará no site atual